当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
ノアが欲しいけれど、『ローンだと月々いくらになるんだろう』と手が止まっていませんか。
結論から言うと、乗り出し430万円のS-Gを頭金なし・5年・年利3.9%で組むと、月々は約7万9,000円です。頭金を100万円入れれば約6万1,000円、7年にすれば約5万9,000円まで下がります。
この記事では、頭金と返済年数を変えたときの月々の金額を、表で横並びにして見ていきます。
PR|ナビクル(車の一括査定)
今の車の買取相場は、ナビクルですぐ分かります
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
- 最大10社の買取店にまとめて査定を依頼できるサービスです。
- 入力は約47秒で、料金はかかりません。
- Webで車種・年式・走行距離などを入力すると、その場で買取相場の目安が表示されます。
入力は約47秒です。売るかどうかを決める前に、今の相場だけ調べておくこともできますよ。
ノアのローン、月々の金額はどう決まる?
月々の金額は「借りる額」「返済回数」「金利」の3つで決まります。借りる額は、乗り出し価格から頭金と下取りを引いた金額です。
ローンの計算は難しく見えますよね。ただ、動かせるのは実はこの3つだけなんです。
| 決めるもの | 中身 | 月々への効き方 |
|---|---|---|
| 借りる額 | 乗り出し価格から頭金・下取りを引いた額 | 50万円減らすと、5年返済で月々約9,200円下がる |
| 返済回数 | 5年(60回)、7年(84回)など | 長くするほど月々は下がるが、利息は増える |
| 金利 | 販売会社のローン、銀行のマイカーローンなどで違う | 同じ回数でも、金利が高いほど総額が増える |
この記事の試算は、年利3.9%の元利均等払いで、ボーナス払いなしにしています。金利は販売会社や金融機関、時期で変わるので、あくまで比べるための仮の数字として見てください。
『じゃあ実際の金利はいくら?』と思いますよね。それは見積もりのときに、ローンの条件として書面でもらえます。
その数字で計算し直すのが確実です。
借りる額の元になる「乗り出し価格」
月々を考える前に、借りる元の金額を押さえておきましょう。ノアは2026年5月の改良で全車ハイブリッドになり、グレードはS-X・S-G・S-Zの3つです。
| グレード(2WD) | 車両本体価格(税込) | 乗り出し価格の目安 | この記事で使う額 |
|---|---|---|---|
| S-X | 326万1,500円 | 約384万〜409万円 | 395万円 |
| S-G | 370万400円 | 約420万〜445万円 | 430万円 |
| S-Z | 405万6,800円 | 約468万〜493万円 | 480万円 |
車両本体価格は2026年5月改良後のメーカー希望小売価格です。乗り出し価格は、よく選ばれるメーカーオプションと、販売店オプション・諸費用を足した目安です。
E-Fourにする場合は、どのグレードも25万3,000円上がります。乗り出し価格の中身はノアの乗り出し価格はいくら?で詳しく試算しています。
ここで大事なのは、ローンを組むのは車両価格ではなく乗り出し価格だということです。オプションや諸費用まで含めて借りると、月々はその分だけ増えます。
頭金別・返済年数別の月々シミュレーション
ここが本題です。3つのグレードについて、頭金と返済年数を変えた月々の金額を出しました。
年利3.9%・元利均等払い・ボーナス払いなし。借りる額は「乗り出し価格の目安から頭金を引いた額」です。下取りがある場合は、頭金と同じように考えてください。金額は1円未満を四捨五入しています。
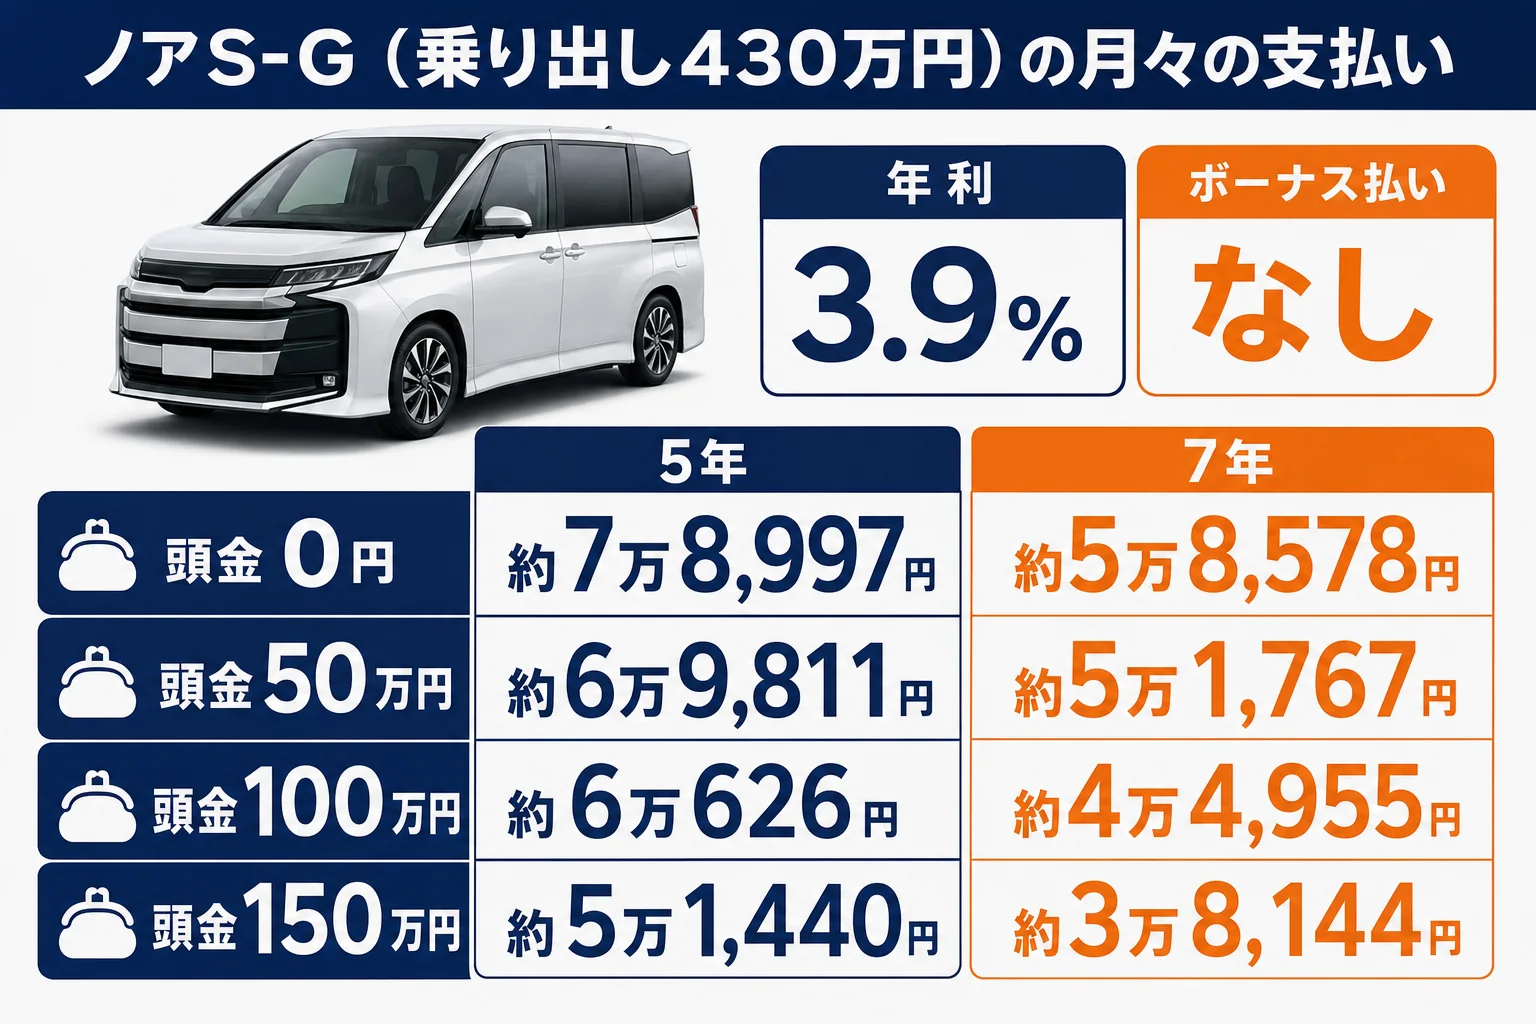
S-G(乗り出し430万円)の場合
| 頭金 | 借りる額 | 5年(60回)の月々 | 7年(84回)の月々 |
|---|---|---|---|
| 0円 | 430万円 | 約7万8,997円 | 約5万8,578円 |
| 50万円 | 380万円 | 約6万9,811円 | 約5万1,767円 |
| 100万円 | 330万円 | 約6万626円 | 約4万4,955円 |
| 150万円 | 280万円 | 約5万1,440円 | 約3万8,144円 |
S-Gは両側パワースライドドアと8インチのディスプレイオーディオが標準で付く、真ん中のグレードです。頭金100万円・7年なら、月々4万5,000円ほどに収まります。
S-X(乗り出し395万円)の場合
| 頭金 | 借りる額 | 5年(60回)の月々 | 7年(84回)の月々 |
|---|---|---|---|
| 0円 | 395万円 | 約7万2,567円 | 約5万3,810円 |
| 50万円 | 345万円 | 約6万3,381円 | 約4万6,999円 |
| 100万円 | 295万円 | 約5万4,196円 | 約4万187円 |
| 150万円 | 245万円 | 約4万5,010円 | 約3万3,376円 |
S-Z(乗り出し480万円)の場合
| 頭金 | 借りる額 | 5年(60回)の月々 | 7年(84回)の月々 |
|---|---|---|---|
| 0円 | 480万円 | 約8万8,183円 | 約6万5,390円 |
| 50万円 | 430万円 | 約7万8,997円 | 約5万8,578円 |
| 100万円 | 380万円 | 約6万9,811円 | 約5万1,767円 |
| 150万円 | 330万円 | 約6万626円 | 約4万4,955円 |
表を見比べると、面白いことに気づきます。S-Zで頭金50万円を入れた月々は、S-Gの頭金0円と同じなんです。
『S-Zは高いから無理』と決める前に、頭金とセットで考えてみてください。
グレードの差額は約50万円なので、頭金で埋められる人もいるはずです。
装備の違いはノアのグレードの違いで一覧にしています。
月々の予算から逆算すると、いくら借りられる?
『月々5万円までにしたい』という決め方をする方も多いですよね。その場合は、予算から借りられる額を逆算すると話が早くなります。
| 月々の予算 | 5年(60回)で借りられる額 | 7年(84回)で借りられる額 |
|---|---|---|
| 4万円 | 約217万円 | 約293万円 |
| 5万円 | 約272万円 | 約367万円 |
| 6万円 | 約326万円 | 約440万円 |
| 7万円 | 約381万円 | 約513万円 |
同じく年利3.9%・ボーナス払いなしの計算です。
例えば月々5万円・5年で考えると、借りられるのは約272万円です。S-Gの乗り出し430万円に届かせるには、頭金と下取りで約158万円が必要になります。
同じ5万円でも7年なら約367万円借りられるので、頭金は約63万円で足ります。返済年数で、準備するお金がこれだけ変わるんです。
- 月々の額に、駐車場代・保険料・ガソリン代は入っていないことを確かめる
- 自動車税(年3万6,000円)や車検の年は出費が増えることを見込む
- 7年返済なら、途中で車検を2回迎えることを確かめる
- 子どもの進学など、返済中に出費が増える年がないかを見ておく
ノアのエンジンは1.797Lなので、自動車税は年3万6,000円です。
これは2019年10月以降に登録した自家用乗用車の「1.5L超2.0L以下」の税額です。維持費全体はノアの維持費は年間いくら?でまとめています。
金利と返済年数で、総額はいくら変わる?
月々だけを見ていると、見落としやすいのが利息です。ここが大事なところです。
S-Gの頭金50万円(借りる額380万円)で、金利と年数を変えた利息の合計を出してみました。
| 年利 | 5年(60回)の月々 | 5年の利息合計 | 7年(84回)の利息合計 |
|---|---|---|---|
| 1.9% | 約6万6,439円 | 約18万6,000円 | 約26万1,000円 |
| 3.9% | 約6万9,811円 | 約38万9,000円 | 約54万8,000円 |
| 5.9% | 約7万3,288円 | 約59万7,000円 | 約84万8,000円 |
年利が2%違うと、5年でも利息は約20万円変わります。7年なら約29万円です。
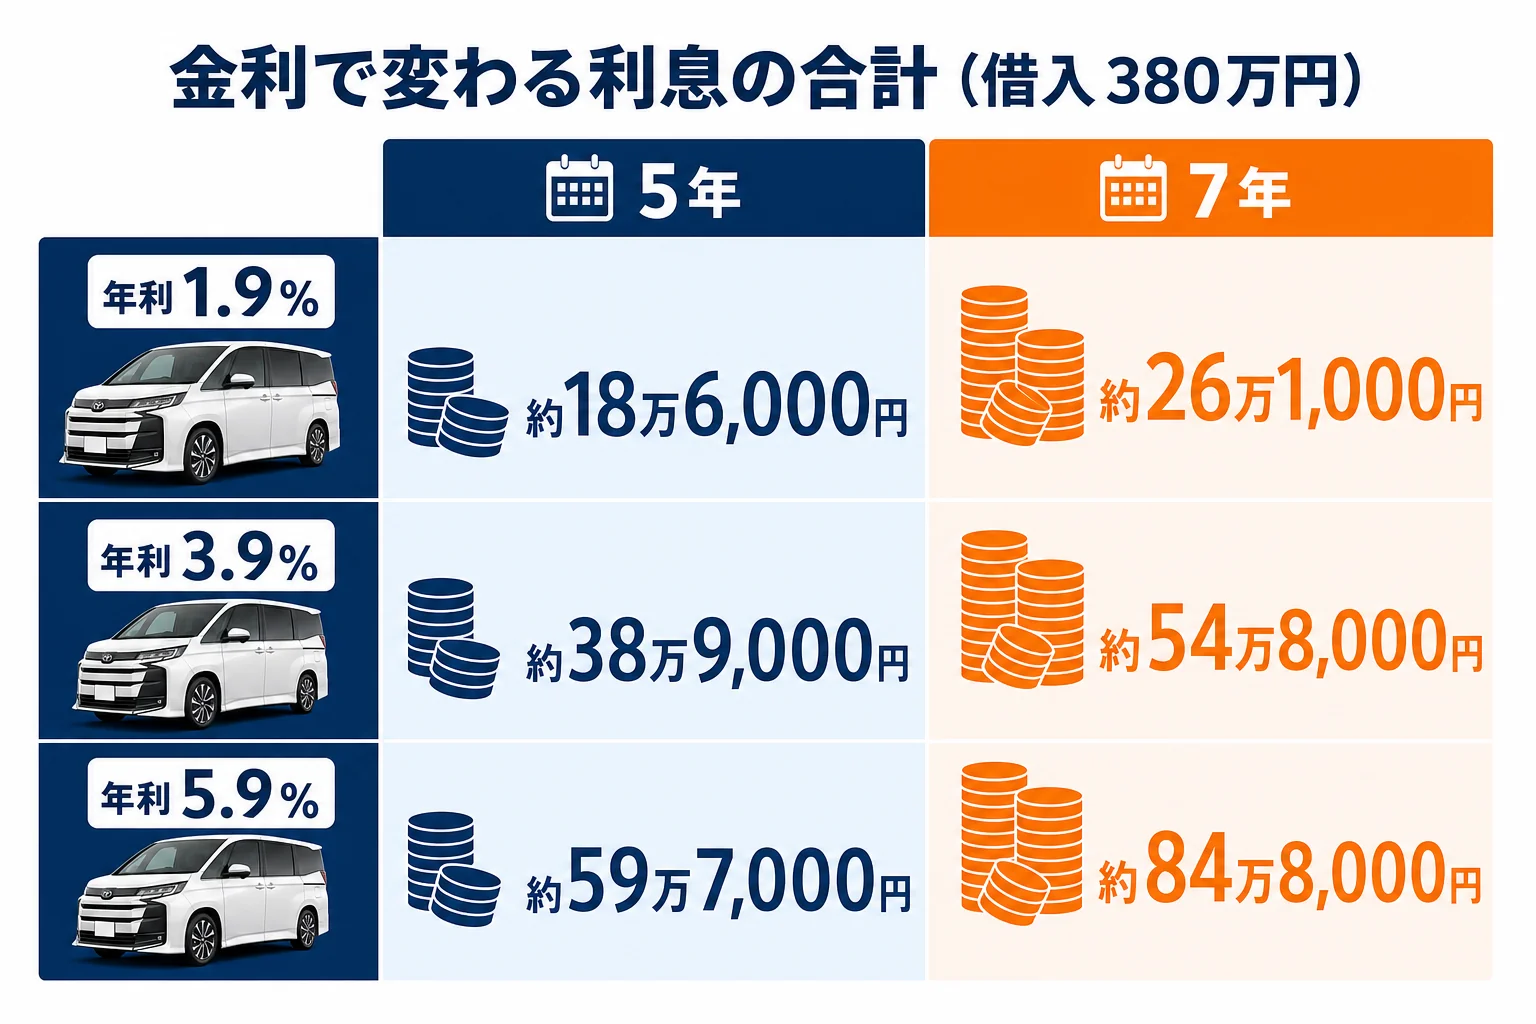
「月々はほとんど同じなのに?」と驚く方もいるかもしれません。月々の差は3,000円台でも、60回、84回と積み重なると大きな金額になるんです。
月々の支払いが予算に収まったので、金利と総支払額を見ないまま契約してしまう。同じ月々でも、返済回数と金利しだいで総額は数十万円変わります。
販売会社のローンは、手続きが1回で済むのが良いところです。銀行のマイカーローンは、審査に時間がかかることがありますが、金利が低めに出ることもあります。
どちらが得かは、同じ借入額・同じ回数で総額を比べるとはっきりします。見積もりをもらったら、ローンの条件も並べて見てみてください。
残クレにすると月々はいくら下がる?
『残クレなら月々がぐっと安くなるって聞いたけど?』という疑問も多いですよね。仕組みを先に言うと、最終回の支払い(残価)を後ろに残す分、月々が下がります。
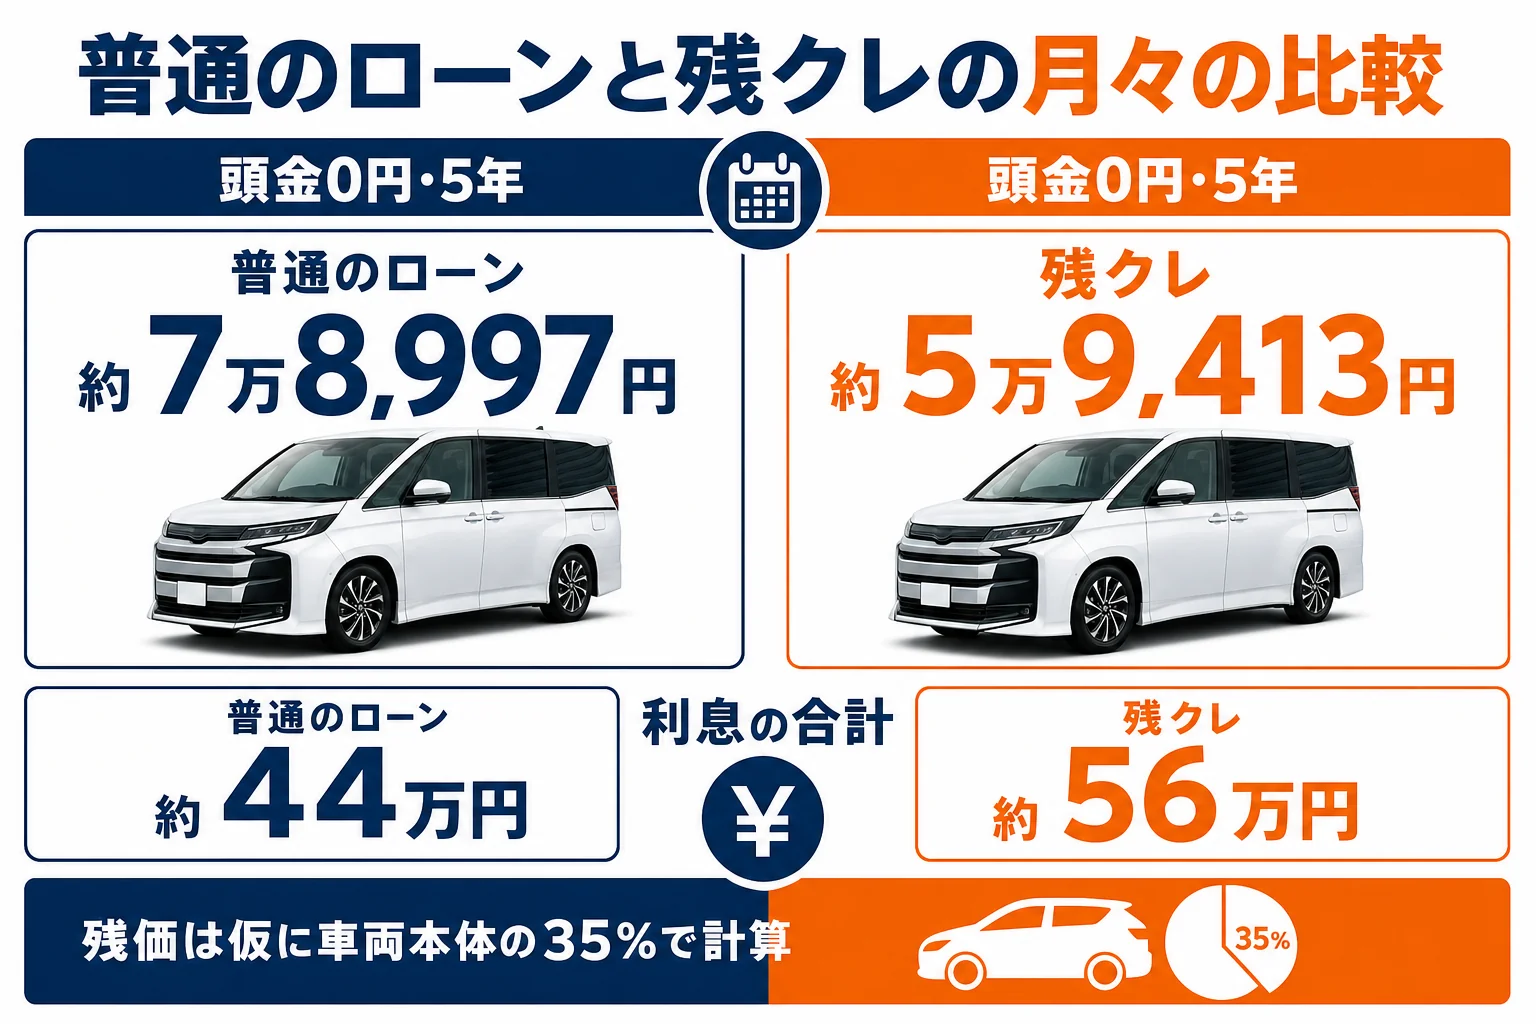
仮に、5年後の残価をS-Gの車両本体価格の35%(約129万5,000円)として計算してみました。残価の割合は販売会社やプランで決まるので、ここでは比べるための仮の数字です。
| 頭金 | 普通のローン5年の月々 | 残クレ5年の月々 | 残クレの利息合計 |
|---|---|---|---|
| 0円 | 約7万8,997円 | 約5万9,413円 | 約56万円 |
| 50万円 | 約6万9,811円 | 約5万227円 | 約50万9,000円 |
| 100万円 | 約6万626円 | 約4万1,041円 | 約45万8,000円 |
同じ年利3.9%で計算しています。頭金0円なら、月々は2万円近く下がります。
ただし、頭金0円の普通のローン5年の利息は約44万円です。残クレは約56万円なので、利息は残クレのほうが約12万円多いんです。
残価の部分にも、5年間ずっと利息がかかるからです。
- 5年前後で乗り換えると決めている
- 月々の負担を今は小さくしたい
- 走行距離が少なく、車をきれいに使える
- 長く乗って、最後は自分のものにしたい
- 走行距離が多く、制限が気になる
- 利息を含めた総額を小さくしたい
残クレには、走行距離の上限や、返す時の車の状態の条件があります。条件を超えると、精算でお金がかかることもあります。
現金一括も含めた総支払額の比べ方はノアの残クレは損か得かで詳しく見ています。まとまった頭金が無いなら、リース・サブスクで乗る場合の費用と比べてみるのも1つの方法です。
月々を下げるなら、どこから手を付ける?
最後に、月々の金額を下げる方法を効きやすい順に並べておきますね。
- 値引きと販売店オプションの見直しで、借りる額そのものを減らす
- 今の車の下取り額を、買取の相場と比べて上げる
- 金利の条件を、販売会社と銀行で比べる
- それでも足りなければ、返済年数や残クレを考える
例えば、値引きとオプションの見直しで20万円、下取りの見直しで20万円減らせたとします。借りる額が40万円減ると、5年返済なら月々は約7,300円下がります。
年数を延ばす前に、借りる額を減らすほうが利息も増えません。値引きの目安と交渉の順番はノアの値引き相場と限界額にまとめています。
販売店で、こんなふうに聞いてみるのもおすすめです。
「頭金50万円、5年で、月々とローンの総額をこの2パターンで出してもらえますか」
「残クレと普通のローン、同じ条件で並べてください」
同じグレード・同じオプションで2社から見積もりを取ると、値引きだけでなくローンの条件の差も見えてきます。
- トヨタ ノア 公式サイト:最新の価格・グレード・装備はメーカーの公式情報で確認できます
ノアに乗り換える前に、今の車の手放し方も決めておく
ノアへの乗り換えを考えているなら、今の車をどうするかも先に考えておくと安心です。
『新しい車のことで頭がいっぱいで、そこまで考えていなかった』という方も多いですよね。
今の車は、購入する販売店での下取りのほかに、買取店に売る方法もあります。複数の会社に査定してもらうと、条件を比べたうえで決められます。
納車のタイミングと手放す時期をそろえておくと、車が無い期間もつくらずに済みます。
今の車の買取相場は、ナビクルですぐ分かります
今の車がいくらくらいで売れそうかは、一括査定サービス「ナビクル」で調べられます。
Webで車種・年式・走行距離などを入力すると、その場で買取相場の目安が表示されます。
買取店の査定を受ける前に、すぐ金額の目安が分かるのが便利なところです。
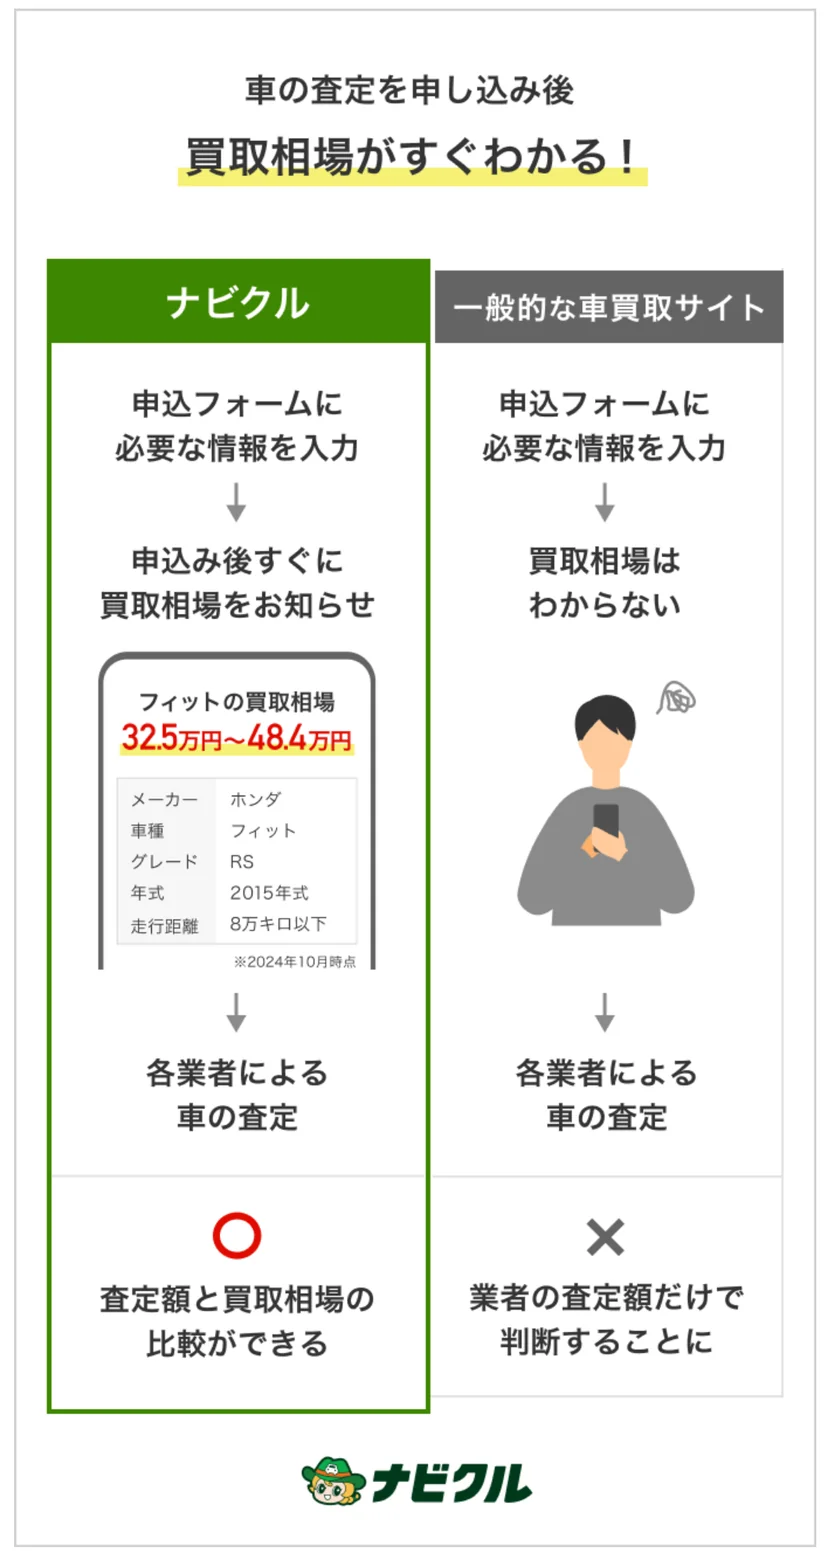
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
この事実を知らないと、ノアへの買い替えで損をしてしまう可能性があります
無料で、しかも約47秒で終わるひと手間をやるかどうか。
これが、車の買い替えで損をするか、得をするかの分かれ目になります。
すでに調べ尽くしている方は「知ってるよ」と思うかもしれません。でも、ピンと来なかった方は、ここだけは最後まで読んでみてください。
ポイントは「今の車をどう手放すか」です。
多くの人は、新しい車を買うお店でそのまま下取りに出します。でもこれは、損をしやすい典型的なパターンなんです。
販売店も商売なので、下取りはできるだけ安く引き取りたいのが本音です。
- まず、控えめな下取り額を提示される
- 「がんばって、ここまで上げました!」と金額が上がる
金額が上がると、サービスしてもらったように感じますよね。
ただ、最初の金額には上げる余地が残してあることも多く、上がった後の金額でも、まだ本当の価値より安いことがあります。
比べる材料を持たずに商談に行くと、もっと高く売れたはずの車を、そのまま安く手放してしまうこともあるんです。
実際に、ナビクルの公式サイトでは、下取りより一括査定のほうが高く売れた実例が紹介されています。
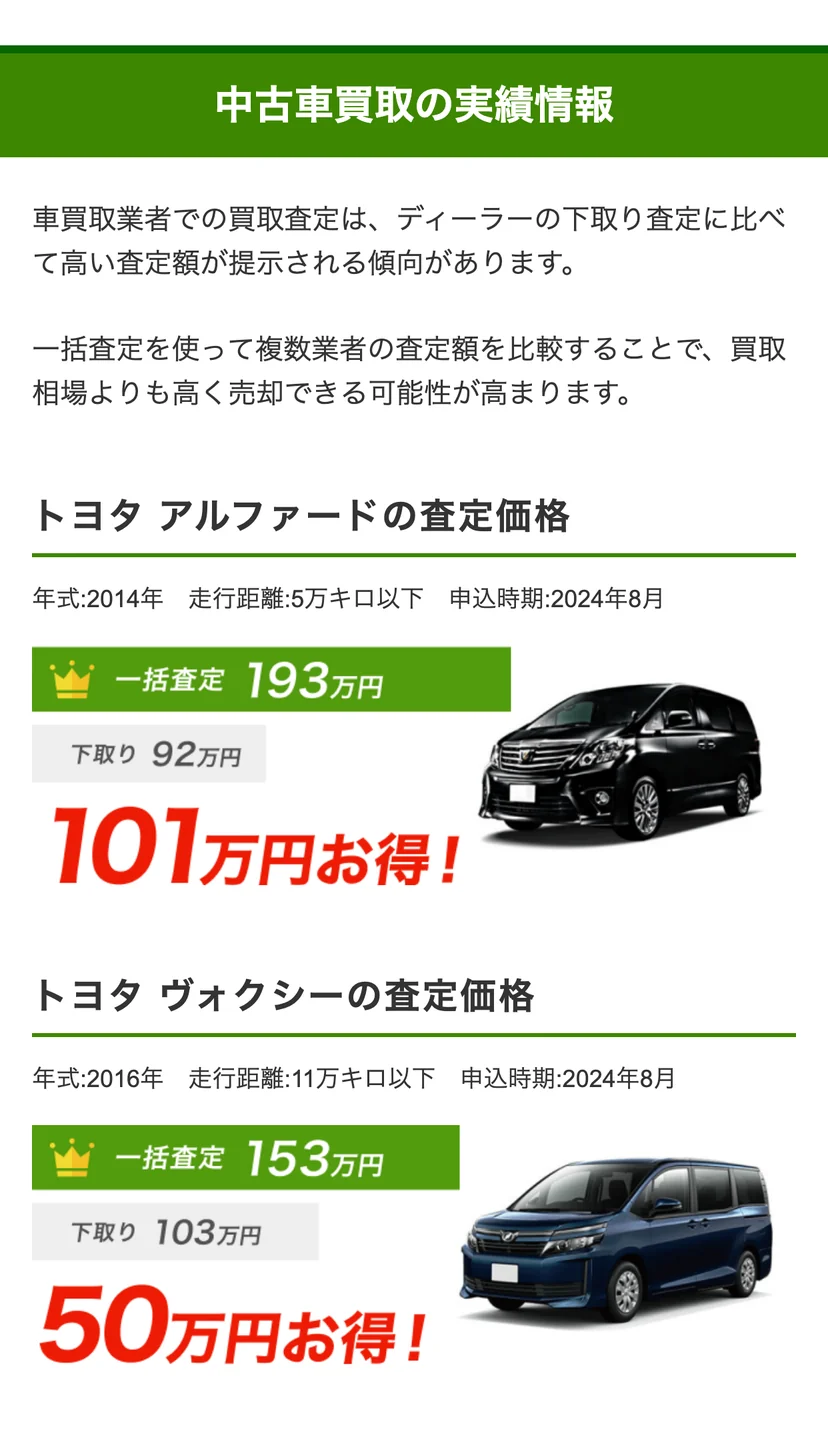
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
ナビクル査定事例より。個人の感想であり、実際の査定・売却額を保証するものではありません。
ナビクルのアンケートでは、買取価格は下取り価格より平均28.7万円高いという結果も出ています。
「平均28.7万円」はナビクル実施のアンケート調査結果です(2024年1月〜2025年12月・回答4,489件)。ナビクルを利用し実際に売却された方の査定最高額と下取り価格の差額平均額です。
ひと手間かけてから商談に行けば、愛車の売却で損を防げる可能性がある
やることは、商談の前に「ナビクル」で今の車を一括査定に出しておく。これだけです。
ナビクルは、最大10社の買取店にまとめて査定を依頼できるサービスです。入力は約47秒で、料金はかかりません。
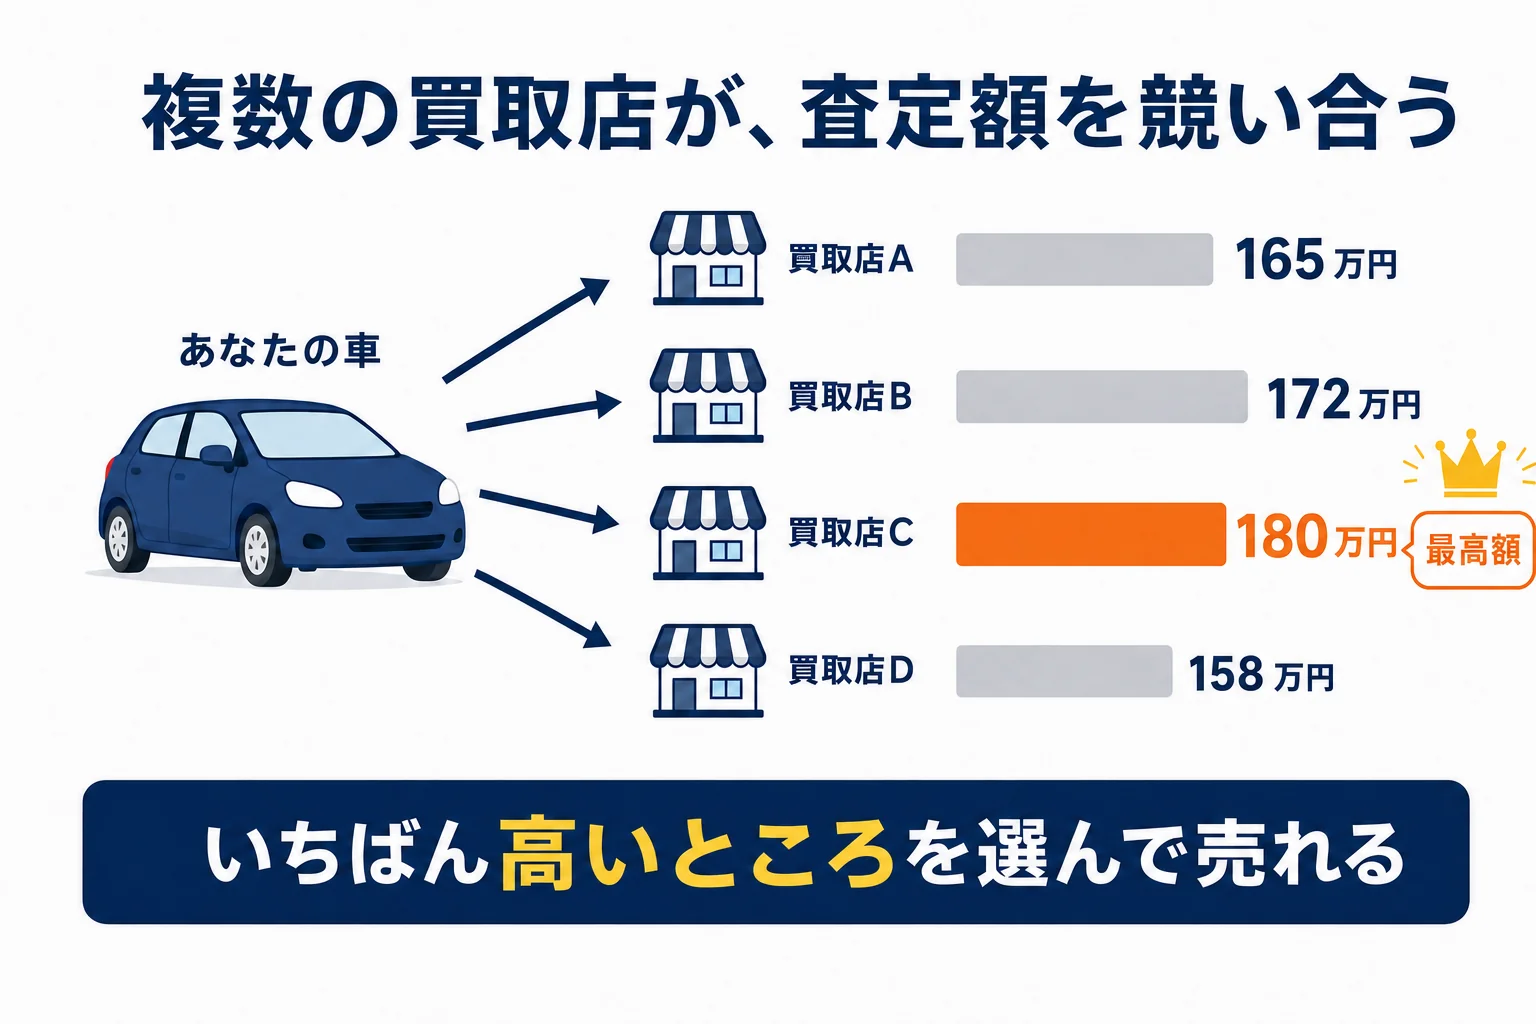
複数の買取店が同じ車を査定するので、お店どうしが査定額を競い合います。 だから、1社だけの下取りより高い金額がつきやすいんです。
しかも入力が終わると、愛車の買取相場の目安もその場で表示されます。すぐに、今の車のだいたいの価値が分かりますよ。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
- 複数の買取店が出した中で、一番高い査定額
- 入力後すぐに表示される、買取相場の目安
この2つを持って販売店に行き、「買取店では○○万円で買い取ってもらえるそうです」と伝えてみてください。
それより安い下取り額では、話がまとまりにくくなります。
それでも下取り額が上がらなければ、高く買ってくれる買取店に売ればいいだけです。売るかどうかは、金額を見てから決めて大丈夫ですよ。
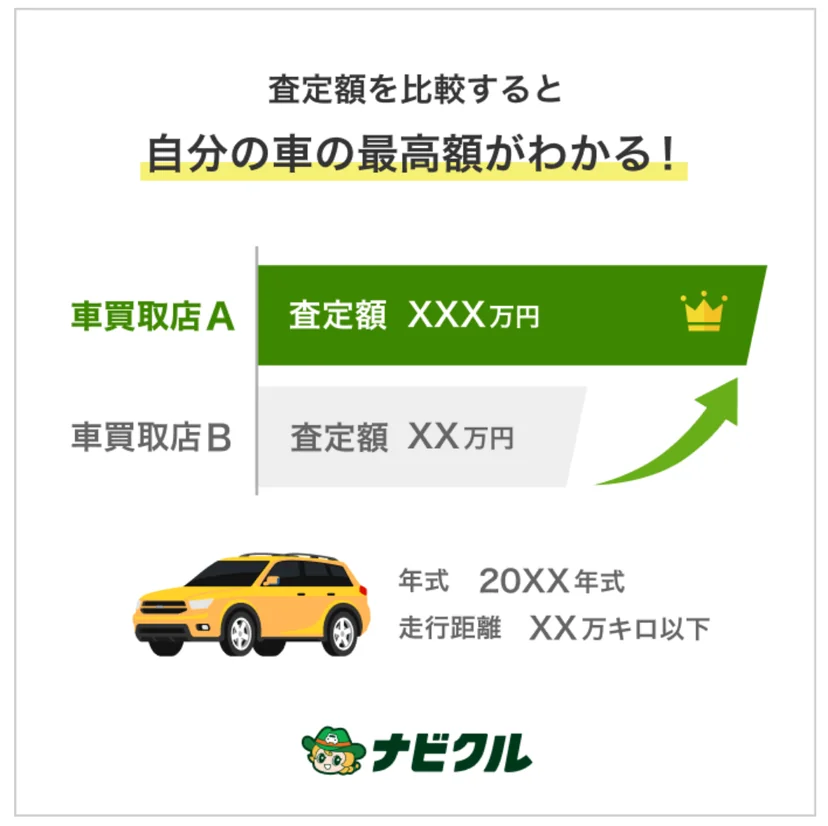
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
このひと手間をかけずに商談に行くと、数十万円の差がつくこともあります。
逆に、約47秒の入力でそれを防げる可能性があるなら、こんなに割のいい作業はなかなかありませんよね。
ナビクルはどんなサービス?
| 項目 | 内容 |
|---|---|
| 利用料金 | 無料 |
| 入力の目安 | 約47秒(年式・走行距離はだいたいでOK) |
| 査定を依頼できる数 | 最大10社 |
| 査定依頼の実績 | 累計600万件以上(2025年12月末時点) |
| サービス開始 | 2007年 |
| 運営会社 | 株式会社エイチームライフデザイン(東証プライム上場企業 株式会社エイチームホールディングスのグループ会社) |
| 安心への取り組み | JPUC(日本自動車購入協会)のWeb監修/JPUC認定の適正買取店が参画 |
表の内容(入力時間・査定依頼先の数・査定依頼の実績・運営会社など)は、ナビクル公式サイトの記載に基づきます(2026年10月時点)。掲載している写真・イラストはイメージです。
- 車種・年式・走行距離などを入力して申し込む(約47秒)
- 最大10社の買取店が、愛車を査定する
- 査定額を比べて、納得できる金額なら売却する
後から「もっと高く売れたのに」と後悔したくない方は、まずは約47秒だけ時間を使って、今の車の情報を入力してみてください。
よくある質問
ノアを頭金なしのローンで買うと、月々いくらですか?
乗り出し430万円のS-Gを年利3.9%で借りた場合、5年なら月々約7万9,000円、7年なら約5万9,000円が目安です。金利と乗り出し価格で変わります。
月々5万円でノアに乗れますか?
年利3.9%・5年返済なら借りられるのは約272万円、7年なら約367万円です。S-Gの乗り出し430万円なら、5年で約158万円、7年で約63万円を頭金や下取りで用意する計算になります。
残クレのほうが月々は安いですか?
最終回に残価を残すので月々は下がります。ただ、残価にも利息がかかるため、同じ金利なら利息の合計は普通のローンより多くなりやすいです。
7年ローンは長すぎますか?
月々は下がりますが、利息は5年より増え、返済中に車検を2回迎えます。維持費が増える年も含めて払えるかで考えてみてください。
E-Fourにすると月々はいくら増えますか?
E-Fourは2WDより25万3,000円高いので、年利3.9%・5年返済なら月々は約4,600円増える計算です。
まとめ
- 月々の金額は、借りる額・返済回数・金利の3つで決まる
- S-G(乗り出し430万円)を頭金0円・年利3.9%で組むと、5年で約7万9,000円、7年で約5万9,000円
- 頭金50万円で、月々は5年返済で約9,200円下がる
- 年利が2%違うと、借りる額380万円・5年でも利息は約20万円変わる
- 残クレは月々が下がるが、利息の合計は普通のローンより多くなりやすい
コメント